Jakarta – Pada pertengahan tahun anggaran, khususnya hingga akhir Agustus, Pemerintah Daerah (Pemda) di seluruh Indonesia memasuki fase krusial dalam mengukur efektivitas pelaksanaan Anggaran Pendapatan dan Belanja Daerah (APBD). Berbekal data rencana versus realisasi APBD per Agustus 2026 dari berbagai daerah, mulai dari Provinsi Aceh, Sumatera Utara, Jawa Barat, hingga DKI Jakarta—terungkap sebuah potret manajemen keuangan daerah yang masih menjadi "penyakit kronis": lambatnya realisasi Belanja Modal dan tingginya dominasi Belanja Pegawai.
Menjelang akhir tahun anggaran, data per Agustus ini menjadi alarm bagi kepala daerah untuk segera melakukan percepatan, guna menghindari fenomena year-end rush (mengejar target di akhir tahun) yang kerap berujung pada pemborosan dan inefisiensi.
1. Polemik Belanja Modal: Infrastruktur Tertunda, Rakyat Yang Menunggu
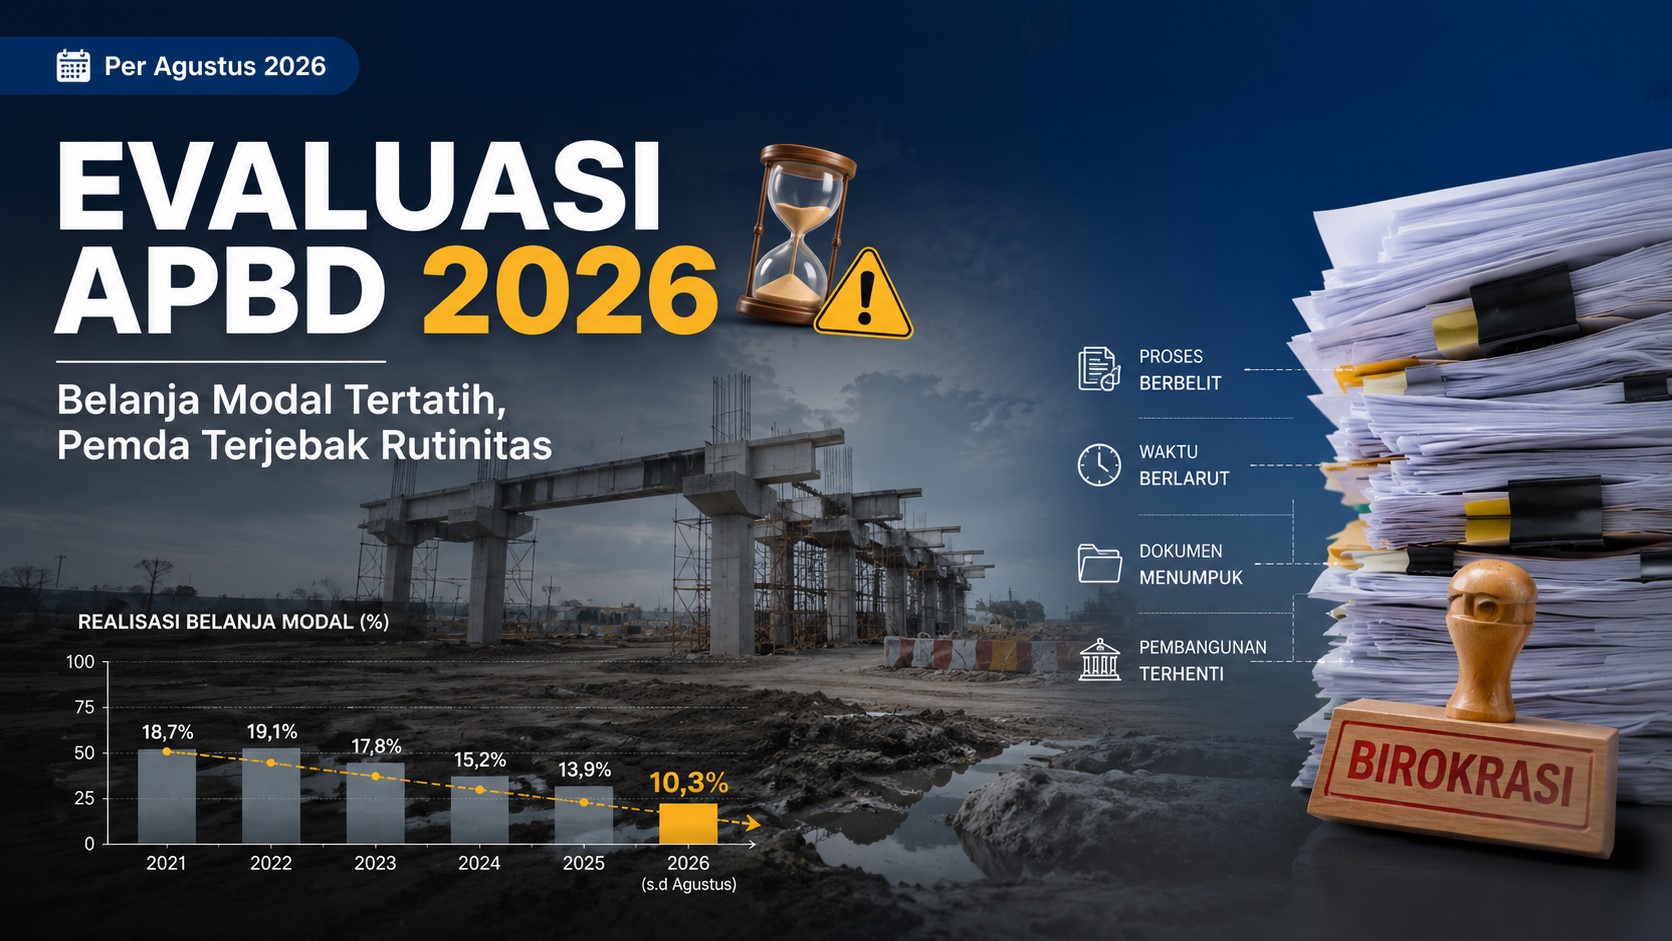
Salah satu temuan paling mencolok dari data APBD 2026 adalah stagnasi realisasi Belanja Modal (Belanja untuk pembangunan infrastruktur, aset tetap, dan lainnya). Secara umum, target realisasi ideal per Agustus seharusnya berada di kisaran 60-66% (8 dari 12 bulan). Namun, fakta di lapangan menunjukkan angka yang jauh dari harapan.
Provinsi-provinsi dengan APBD besar pun tampak kesulitan mencairkan anggaran modalnya. Misalnya, Provinsi DKI Jakarta hanya mampu merealisasikan 8,52% dari pagu Belanja Modal senilai Rp10,16 Triliun. Provinsi Aceh juga mencatatkan realisasi yang minim, yakni hanya 15,06%. Provinsi Jawa Barat, meski sedikit lebih baik, realisasinya masih bertengger di angka 32,24%.
Kondisi ini juga terjadi di level Kabupaten/Kota. Kota Bandung hanya merealisasikan 8,07% Belanja Modalnya, Kota Bekasi 27,14%, dan Kabupaten Bireuen bahkan hanya mencatatkan 5,97%.
Lambatnya serapan Belanja Modal mengindikasikan masih kuatnya birokrasi dalam proses pengadaan barang dan jasa, lambatnya penyelesaian dokumen lelang, serta masalah klasik pembebasan lahan. Padahal, di tengah tekanan ekonomi global dan kebutuhan akselerasi pembangunan pasca-pandemi, infrastruktur publik layak menjadi prioritas utama. Tertundanya belanja modal berarti tertundanya peningkatan kualitas layanan publik dan pengendalian inflasi melalui pembangunan infrastruktur strategis.
2. Dominasi Belanja Pegawai: Menggerus Ruang Fiskal
Jika Belanja Modal tertunda, ke mana anggaran daerah dibelanjakan? Data menunjukkan bahwa Belanja Pegawai dan Belanja Barang & Jasa mendominasi realisasi awal hingga pertengahan tahun.
Di Provinsi Jawa Barat, realisasi Belanja Pegawai per Agustus sudah mencapai 64,89% (Rp5,49 Triliun dari Rp8,46 Triliun). Provinsi Jawa Tengah menyerap 55,73% untuk Belanja Pegawai. Di tingkat daerah yang lebih kecil seperti Kabupaten Pidie, realisasi Belanja Pegawai mencapai 45,60%, sementara Belanja Modal hanya 11,52%.
Pola ini memperlihatkan bahwa APBD masih digunakan sebagai payroll budget (anggaran gaji) alih-alih development budget (anggaran pembangunan). Beban struktur biaya tetap (gaji dan operasional rutin) yang tinggi menyebabkan ruang fiskal daerah menjadi sangat sempit untuk berinovasi atau membiayai program-program pembangunan jangka panjang.
3. Ketergantungan pada Transfer Pemerintah Pusat
Dari sisi pendapatan, data ini kembali menegaskan bahwa mayoritas Pemda di luar DKI Jakarta memiliki ketergantungan tinggi pada Transfer Keuangan Pemerintah Pusat (TKDD) berupa Dana Transfer Umum (DTU) dan Dana Transfer Khusus (DTK).
Provinsi Aceh, misalnya, baru merealisasikan 41,56% dari Pajak Daerahnya (PAD), namun realisasi penerimaan Transfer Pemerintah Pusat sudah mencapai 68,29%. Hal serupa terjadi di Provinsi Jawa Tengah yang merealisasikan 79,69% transfer pusat, jauh lebih tinggi dibandingkan optimalisasi PAD yang berada di kisaran 52%.
Ketimpangan antara PAD dan Transfer Pusat ini menunjukkan bahwa kapasitas daerah dalam menggali potensi ekonomi lokal masih lemah. Di tahun 2026, ketika pusat menghadapi tekanan defisit fiskal dan efisiensi anggaran, Pemda yang terlalu bergantung pada dana transfer akan sangat rentan mengalami shock fiskal jika terjadi pemotongan Dana Alokasi Umum (DAU) atau keterlambatan pencairan Dana Alokasi Khusus (DAK).
4. Reliabilitas SiLPA: Solusi Instan yang Keliru?
Menariknya, meskipun serapan belanja dan PAD tertatih, beberapa daerah menunjukkan angka pembiayaan yang melonjak tajam, khususnya dari Sisa Lebih Perhitungan Anggaran (SiLPA) tahun sebelumnya.
Sebagai contoh, Pemkot Tebing Tinggi mencatatkan realisasi SiLPA sebesar 442,55% dari pagu, Kota Binjai 29.210,97%, dan Kota Cirebon 6.704,16%.
Lonjakan angka ini secara matematis terjadi karena pagu SiLPA yang disetipis mungkin, namun realisasinya (pencairan sisa anggaran tahun lalu) jauh lebih besar. Praktik ini sering kali digunakan oleh Pemda sebagai "obat penenang" untuk menutupi defisit pendapatan atau mengejar serapan belanja di akhir tahun. Namun, mengandalkan SiLPA adalah praktik yang tidak sehat secara manajemen keuangan publik, karena menutupi inefisiensi perencanaan anggaran tahun berjalan.
Rekomendasi dan Langkah Strategis Periode September - Desember 2026
Melihat kondisi riil ini, Pemda memiliki waktu sekitar 4 bulan tersisa untuk mengoreksi arah kebijakan fiskalnya. Beberapa langkah yang relevan dan mendesak untuk dilakukan meliputi:
- Percepatan Tender dan Pengadaan: Inspektorat dan BPPKD wajib melakukan pendampingan intensif bagi OPD yang realisasi Belanja Modalnya di bawah 30%. Evaluasi tenggat waktu penyelesaian pekerjaan fisik harus dipertegas.
- Revisi/Pemotongan Anggaran yang Stagnan (Hemming): Terapkan kebijakan hemming atau pemotongan anggaran untuk kegiatan-kegiatan yang hingga September belum ada progres pencairan sama sekali. Anggaran tersebut dapat direlokasi ke kegiatan yang lebih mendesak atau disimpan menjadi SiLPA yang nantinya digunakan untuk pembangunan tahun depan.
- Intensifikasi PAD: Tim Pengendalian Pendapatan Daerah harus menyusun strategi agresif, terutama terkait tunggakan Pajak Daerah dan Retribusi, serta optimalisasi parkir dan parkir bawah tanah (khusus daerah urban seperti DKI dan Kota Bandung).
Data APBD per Agustus 2026 bukan sekadar angka di atas kertas, melainkan cerminan kapasitas tata kelola Pemda. Jika pola "tunggu akhir tahun" terus dipertahankan, pembangunan infrastruktur dan layanan publik akan terus berjalan di tempat. Pemda harus berani memecahkan birokrasi panjang agar anggaran benar-benar menyentuh kepentingan masyarakat secara tepat waktu.
Artikel ini disusun berdasarkan analisis dataset Rencana dan Realisasi APBD per Agustus 2026 di berbagai daerah di Indonesia melalui Portal DJPK (https://djpk.kemenkeu.go.id/portal/data/apbd), dengan pendekatan pada isu-isu fiskal daerah yang relevan dengan dinamika birokrasi terkini.
Komentar (0)
Ikut Berdiskusi
Silakan masuk ke akun Anda untuk berpartisipasi dalam diskusi.